Food cost: come si calcola il costo di un piatto (e perché la percentuale non basta)
Il food cost è il numero di cui in cucina parlano tutti e che pochi calcolano fino in fondo. Si dice «lavoro al trenta per cento» come si dice «sto bene»: una frase che chiude la conversazione, non un dato che guida una decisione. In questa guida metto in fila il conto: come si calcola il costo di un piatto, che cosa va contato davvero e perché la percentuale, da sola, può portarti fuori strada.
Che cos’è il food cost, nelle sue due versioni
Il food cost è il costo delle materie prime rapportato a quanto incassi. Ha due letture che vanno tenute separate:
- Food cost del piatto: costo degli ingredienti di una porzione ÷ prezzo di vendita al netto dell’IVA. Serve a fissare il prezzo e a confrontare i piatti tra loro.
- Food cost del locale: materie prime consumate nel periodo ÷ ricavi dello stesso periodo. Serve a controllare che la cucina rispetti i conti fatti sulla carta. È uno dei sei numeri che consiglio di guardare ogni settimana in Ristorante 2026.
Come si calcola il costo di un piatto
Il metodo è sempre lo stesso, e parte dalla scheda tecnica del piatto:
- Scrivi la grammatura di ogni ingrediente per una porzione, compresi olio, sale e guarnizioni.
- Prendi il prezzo d’acquisto dall’ultima fattura, non da quella di sei mesi fa.
- Applica la resa. Il prezzo in fattura è il prezzo del prodotto lordo. Se un chilo di carne, dopo la pulizia, ti lascia 800 grammi utilizzabili, la resa è dell’80%: il chilo «vero» non costa quanto c’è scritto in fattura, costa il prezzo ÷ 0,80.
- Somma il costo di tutti gli ingredienti.
- Dividi per il prezzo di vendita al netto dell’IVA (l’aliquota applicabile va verificata con il tuo commercialista).
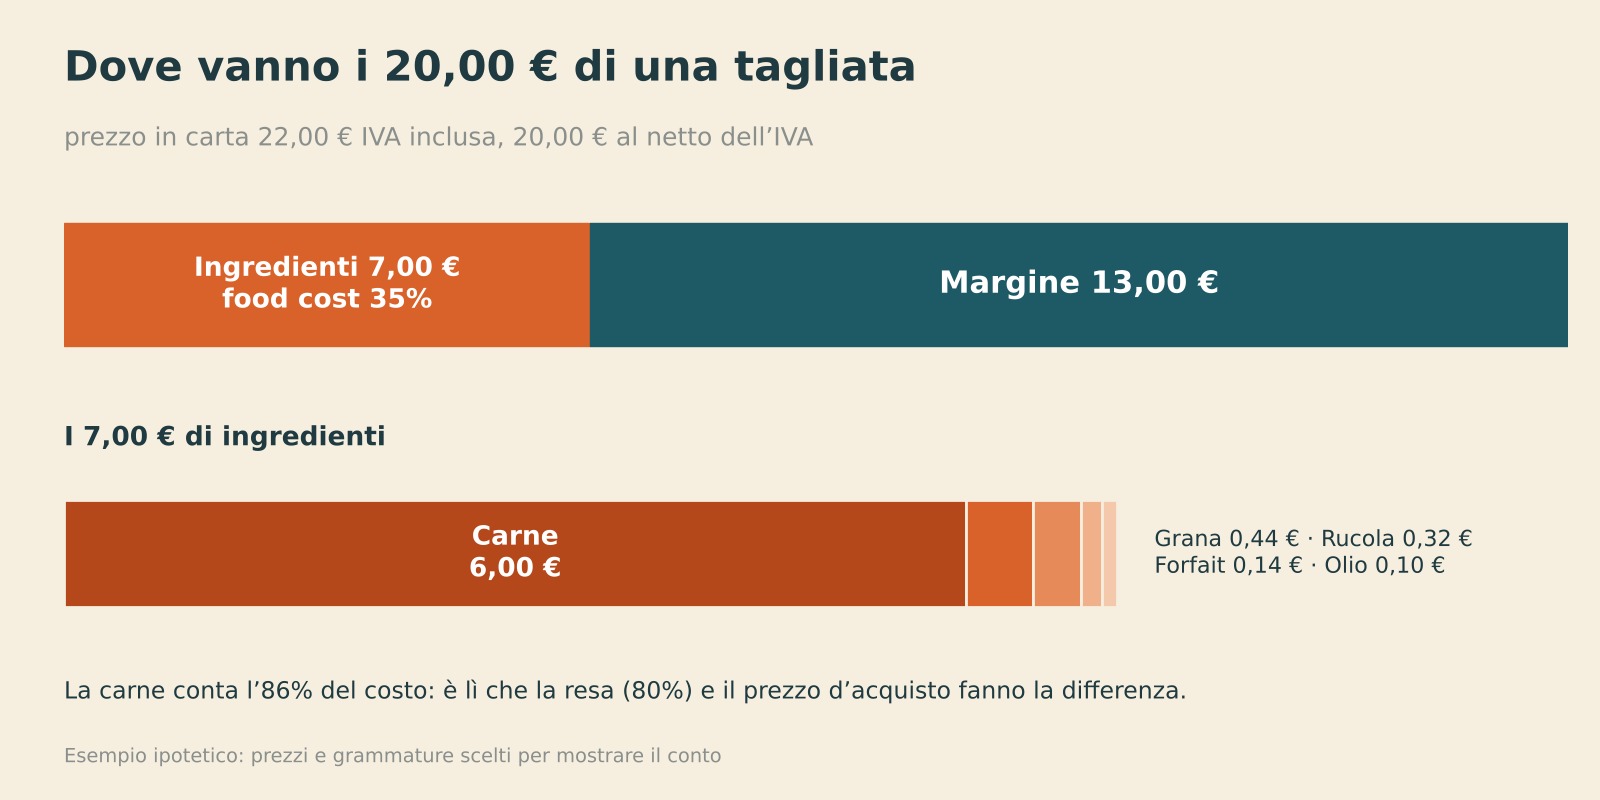
Esempio ipotetico: prezzi e grammature sono scelti da me per mostrare il conto, non sono prezzi di mercato. Una tagliata di manzo con rucola e grana:
| Ingrediente | Quantità per porzione | Prezzo | Costo |
|---|---|---|---|
| Carne (acquistata a 24,00 €/kg, resa 80%: 30,00 €/kg utile) | 200 g netti | 30,00 €/kg | 6,00 € |
| Rucola | 40 g | 8,00 €/kg | 0,32 € |
| Grana | 20 g | 22,00 €/kg | 0,44 € |
| Olio extravergine | 10 g | 10,00 €/kg | 0,10 € |
| Sale, pepe, aceto balsamico (forfait) | – | – | 0,14 € |
| Costo del piatto | 7,00 € |
Se la tagliata è in carta a 22,00 € IVA inclusa, con IVA al 10% il prezzo netto è 20,00 €. Il food cost del piatto è 7,00 ÷ 20,00 = 35%, e il margine è 13,00 € a porzione.
Perché la percentuale non basta
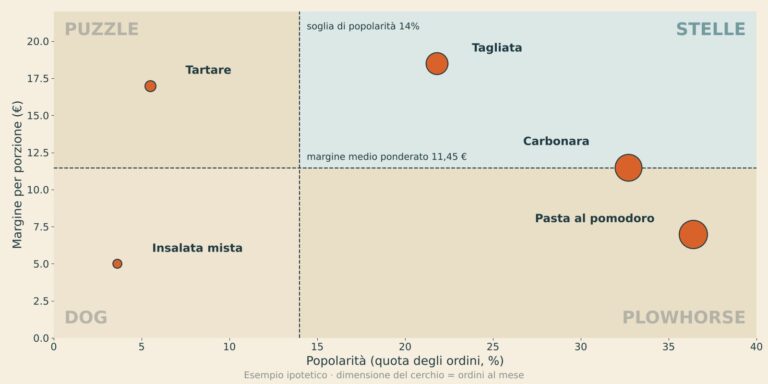
Quel 35% è sopra i valori che trovi più sotto, eppure la tagliata può essere un ottimo piatto per il locale. La ragione è che in cassa entrano euro, non percentuali. Un piatto con food cost del 30% e un margine di 5 euro rende meno di un piatto al 32% con un margine di 12 euro: conta il margine di ogni piatto moltiplicato per quante volte lo vendi.
Vale anche il contrario di quello che si crede: un food cost basso non è automaticamente un buon segno. Può nascere da una cucina efficiente, e allora è un vantaggio vero; può nascere da ingredienti più poveri, e allora il cliente lo paga in qualità percepita. La differenza non la fa il numero, la fa il piatto. Il passo successivo, che incrocia margine e vendite piatto per piatto, è il menu engineering.
Valori di riferimento: da usare con prudenza
Nel settore circolano ordini di grandezza che ho riportato anche ne L’ingegneria del menu:
- ristorante tradizionale: 28–32%
- trattoria: 30–35%
- ristorante gastronomico: 32–38%
- pizzeria: 22–28%
Sono riferimenti di massima, non una norma e non una promessa: il tuo numero dipende dalla cucina, dai fornitori, dalle porzioni e dal posto in cui lavori. Ricorda poi che il food cost è solo una parte del conto: il costo del lavoro va messo a bilancio al costo pieno per l’azienda, non allo stipendio netto.
Food cost teorico e food cost reale
Il food cost calcolato sulle schede tecniche è quello teorico: dice quanto dovrebbe costare ciò che hai venduto. Il food cost reale si ricava dall’inventario: rimanenze iniziali + acquisti – rimanenze finali, diviso i ricavi del periodo. La distanza tra i due numeri è fatta di scarti, porzioni fuori scheda, assaggi ed errori di magazzino. Ne ho parlato in Il paradosso del food cost: è lì che il conto vero si nasconde.
Misura prima di cambiare
Quando cambi qualcosa (un fornitore, una grammatura, un software di magazzino) misura il food cost per quattro settimane prima e per quattro settimane dopo, nella stessa stagione e con un menu simile. Se il numero non migliora, o hai cambiato male, o in cucina la modifica non viene applicata: in entrambi i casi conviene saperlo prima di cambiare un’altra cosa. Per me la regola è questa: se il beneficio dipende da un numero che non hai misurato, non fare il conto.
Cosa fare questa settimana
- Scegli i cinque piatti più venduti.
- Scrivi la scheda tecnica di ciascuno, con le grammature.
- Aggiorna i prezzi dalle ultime fatture e applica la resa.
- Calcola il food cost e il margine in euro, al netto dell’IVA.
- Confronta i cinque piatti: quale ti sorprende?
È un lavoro di un’ora o poco più, per come lo vedo io, e cambia il modo di guardare il menu.
La mia previsione: i locali che reggeranno ai costi di questi anni non saranno quelli che comprano peggio, ma quelli che conoscono meglio ciò che comprano e ciò che vendono.
Se vuoi mettere in ordine i conti del tuo menu, trovi come lavoro nella pagina Consulente per la ristorazione; i metodi sono approfonditi nei miei libri, che trovi nella pagina I miei libri.