Business plan per un ristorante: le otto domande prima dei conti
Il business plan di un ristorante viene spesso trattato come un documento da consegnare in banca: un file con molte colonne e una proiezione a cinque anni che nessuno rilegge. Per come lo uso io è un’altra cosa: è la risposta a otto domande, e i conti vengono dopo. Se non sai rispondere a una domanda, il foglio di calcolo non ti serve ancora: ti serve la risposta.
Le otto domande prima dei conti
- Il mercato: chi viene, quanti sono, quanto spendono? Parti dalla domanda, non dalla concorrenza. I residenti valgono il 78% della spesa fuori casa (TradeLab, via AGI): dimensiona il mercato sul tuo comune, non sull’Italia.
- Il concept: che cosa vendi che il vicino non vende? Una frase per il concept, un menu che la rispetta, un prezzo coerente. Nome e logo vengono dopo.
- Il luogo: quanto pesa l’affitto sui ricavi, e quanto dura il contratto? Il conto è il canone annuo diviso i ricavi dello scenario base. Aggiungi la durata, le clausole di adeguamento e la domanda «che cosa succede se vendo». Poi i vincoli del posto, che cambiano da Comune a Comune: orari, dehors, zone a traffico limitato, accessi per i fornitori.
- Le regole: che cosa serve per aprire, e chi lo controlla? Il punto di partenza è la SCIA al Comune, dopo la partita IVA e l’iscrizione alla Camera di Commercio, con un requisito professionale e il nulla osta dell’ASL sul locale. Le regole variano: verificale con il tuo Comune e la tua Camera di Commercio, e il regime fiscale con il commercialista.
- I soldi: quanto serve davvero, e per quanti mesi senza incassi? L’investimento iniziale, più il capitale circolante, più una riserva. Al posto della proiezione a cinque anni, un piano di cassa mensile di dodici-diciotto mesi con tre scenari e il punto di pareggio. Conta anche la forma giuridica: tra i ristoranti nati nel 2019, dopo cinque anni restano il 68% delle società di capitale e il 51% delle imprese individuali (FIPE). Non è una ragione per fare una società, ma per parlarne con il commercialista prima e non dopo.
- Le persone: chi lavora, a quale costo pieno, chi lo trova? Il costo del lavoro va messo a bilancio al costo pieno per l’azienda, non allo stipendio netto. Come prova di stress, aggiungi un 30% al costo del personale: è una mia ipotesi, da verificare con un consulente del lavoro, e basta a far scendere il margine di molti piani vicino a zero.
- I clienti e i prezzi: come ti trovano, quanto pagano? Il prezzo parte dal costo del piatto e dal confronto con i dieci locali vicini. Come si calcola il costo del piatto lo trovo spiegato nella guida al food cost.
- Il controllo: quali numeri guardi, e quando? Sei, non sessanta.
| Numero | Come si calcola | Quando lo guardi |
|---|---|---|
| Coperti e scontrino medio | Ricavi ÷ coperti serviti | Ogni giorno |
| Costo del cibo | Materie prime consumate ÷ ricavi | Ogni settimana |
| Costo del lavoro | Costo pieno del personale ÷ ricavi | Ogni settimana |
| Cassa | Saldo + incassi attesi – pagamenti dei prossimi 30 giorni | Ogni settimana |
| Ricavi per posto | Ricavi ÷ posti a sedere | Ogni mese |
| Pareggio | Costi fissi ÷ (1 – costi variabili in %) ÷ capacità | Ogni trimestre |
Tre scenari e il punto di pareggio
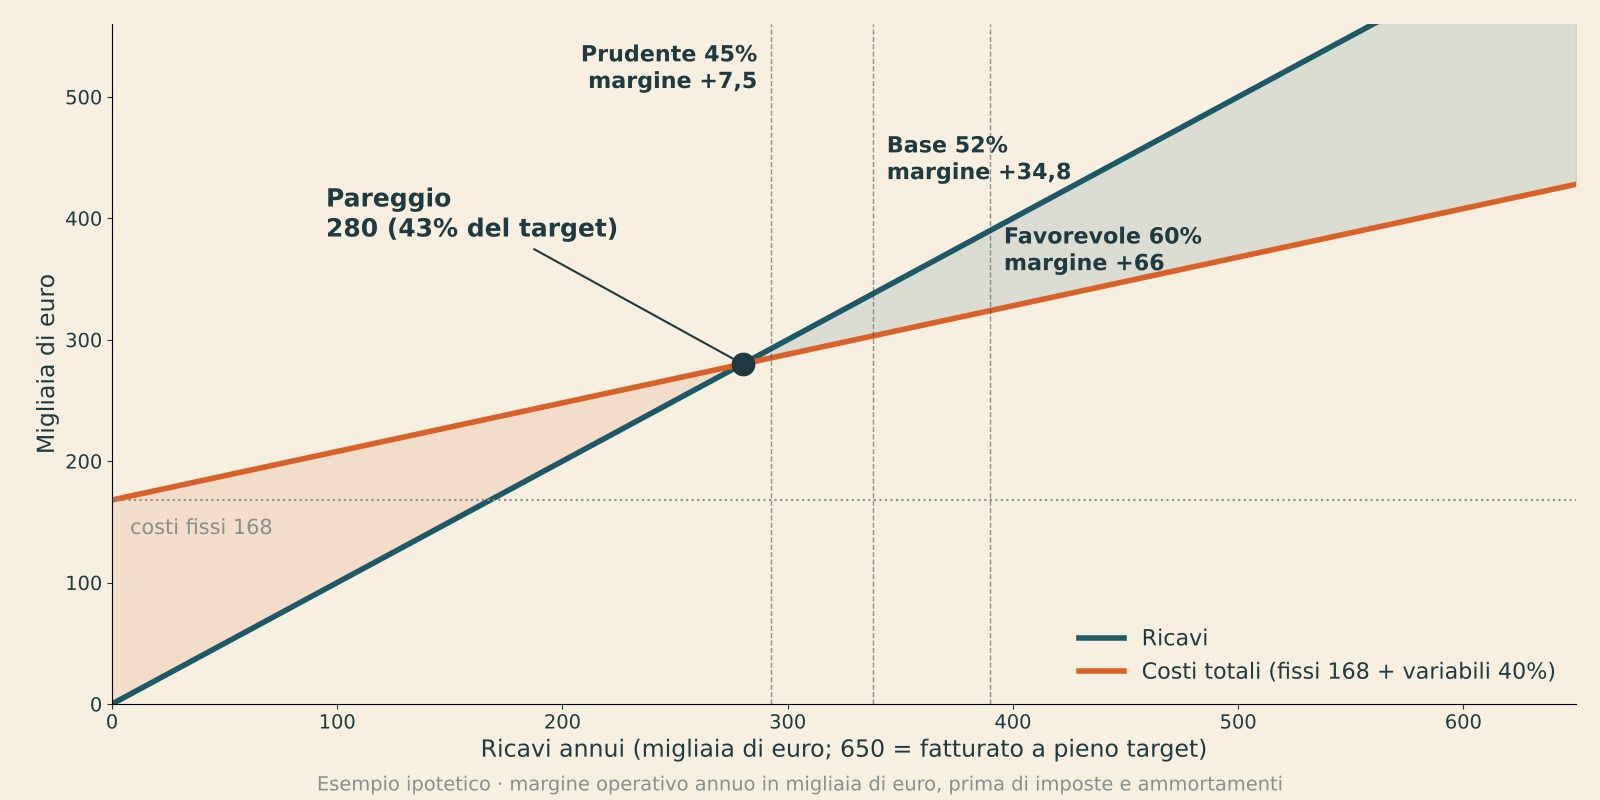
Un piano con una sola cifra è una scommessa. Io costruisco tre scenari a partire dal fatturato «a pieno target», cioè la capacità massima: ogni posto, ogni giorno, ogni evento pieno come previsto. Non è una previsione. Su quel fatturato lavoro con un caso prudente al 45% del target, uno base al 52% e uno favorevole al 60%. Nessuno parte dal massimo. Cambiano i volumi, il costo delle materie prime e l’investimento; personale, affitto e utenze restano fermi, perché non diminuiscono se le sedie si riempiono un po’ meno.
Il punto di pareggio è la quota del target che devi raggiungere per non perdere: costi fissi ÷ (1 – costi variabili in percentuale dei ricavi).
Esempio ipotetico: numeri scelti da me per mostrare il conto, non riferiti a un locale reale. Costi fissi annui 168.000 €, costi variabili pari al 40% dei ricavi, fatturato a pieno target 650.000 €. Il pareggio è 168.000 ÷ 0,60 = 280.000 € di ricavi, cioè il 43% del target. Qui, per semplicità, nei tre scenari cambiano solo i volumi:
| Scenario | Quota del target | Ricavi | Margine operativo annuo |
|---|---|---|---|
| Prudente | 45% | 292.500 € | 7.500 € |
| Base | 52% | 338.000 € | 34.800 € |
| Favorevole | 60% | 390.000 € | 66.000 € |
Il caso prudente, al 45%, è quasi un pareggio: se vendi meno, perdi. È il motivo per cui conviene guardare quel numero prima di firmare l’affitto.
Il ROI, senza promesse
Il ROI è il margine operativo annuo diviso l’investimento iniziale, prima di imposte, ammortamenti e oneri finanziari. Il rientro semplice è l’investimento diviso il margine annuo. Con un investimento ipotetico di 150.000 €, lo scenario base dell’esempio dà 34.800 ÷ 150.000 = 23% e un rientro di circa 4,3 anni. Non scrivo mai un ROI sopra il 60% come promessa: un rendimento così alto, per un locale, va dimostrato con un caso documentato.
Tre errori da evitare
- Leggere i modelli come ricette da copiare. Un modello serve a farti vedere come si fa il conto, poi lo rifai con i tuoi numeri.
- Mettere a bilancio lo stipendio e non il costo pieno. Il conto cambia molto.
- Fare una proiezione a cinque anni e nessun piano di cassa. Un locale non muore per il quinto anno: muore perché in un mese qualunque finisce la cassa.
Per come la vedo io, un business plan è fatto bene quando sai dire in dieci minuti, senza foglio, quale numero ti farebbe cambiare idea.
Le otto domande, i modelli completi e il piano di cassa sono sviluppati in Ristorante 2026: la formula IA del successo. Se vuoi impostare il piano del tuo locale, vedi la consulenza su business plan e piano aziendale e la pagina Consulente per la ristorazione.